Domain kapitalanlagestrategie.de kaufen?
Wir ziehen mit dem Projekt
kapitalanlagestrategie.de um.
Sind Sie am Kauf der Domain
kapitalanlagestrategie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kapitalanlagestrategie.de kaufen?
Ist Betrag?
Was genau meinst du mit "Ist Betrag?"? Möchtest du wissen, ob es um eine bestimmte Geldsumme geht oder ob es um einen anderen Betrag geht? Könntest du bitte mehr Kontext geben, damit ich dir besser helfen kann? Es wäre hilfreich zu wissen, worauf sich deine Frage bezieht, damit ich dir die passende Antwort geben kann. Bitte kläre mich genauer auf, damit ich dir angemessen antworten kann. **
Ist der Betrag des Produkts gleich dem Betrag beider Faktoren?
Nein, der Betrag des Produkts ist nicht zwangsläufig gleich dem Betrag beider Faktoren. Der Betrag des Produkts hängt von den Werten der Faktoren ab und kann größer oder kleiner sein als die Summe der Beträge der beiden Faktoren. **
Ähnliche Suchbegriffe für Betrag
Top-Angebote
Produkte zum Begriff Betrag:
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welcher Betrag zollfrei?
Welcher Betrag ist zollfrei, wenn man Waren aus dem Ausland einführt? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Ursprungsland der Ware, dem Wert der Ware und den geltenden Zollbestimmungen. In vielen Ländern gibt es einen bestimmten Betrag, bis zu dem Waren zollfrei eingeführt werden können. Dieser Betrag variiert je nach Land und kann sich auch je nach Art der Ware unterscheiden. Es ist wichtig, sich vor dem Import von Waren über die aktuellen Zollbestimmungen zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Welcher Betrag GWG?
Welcher Betrag GWG bezieht sich auf die Grenze für geringwertige Wirtschaftsgüter, die steuerlich geltend gemacht werden können. Diese Grenze liegt aktuell bei 800 Euro netto pro Wirtschaftsgut. Alles was darunter liegt, kann im Jahr der Anschaffung vollständig als Betriebsausgabe abgesetzt werden. Diese Regelung dient dazu, den Verwaltungsaufwand für Unternehmen zu reduzieren und kleinere Anschaffungen steuerlich zu erleichtern. Es ist wichtig, die Regelungen für geringwertige Wirtschaftsgüter genau zu beachten, um steuerliche Vorteile optimal zu nutzen. **
-
Warum ist der Betrag von a minus b kleiner als der Betrag von a minus der Betrag von b?
Der Betrag von a minus b ist kleiner als der Betrag von a minus der Betrag von b, weil der Betrag von b immer kleiner oder gleich dem Betrag von a ist. Wenn man b vom Wert von a abzieht, wird der Unterschied kleiner, als wenn man nur den Betrag von b vom Betrag von a abzieht. **
-
Was bedeutet Betrag umsetzen?
"Was bedeutet Betrag umsetzen?" kann sich auf verschiedene Situationen beziehen, je nach Kontext. Im Allgemeinen bezieht sich der Begriff darauf, einen bestimmten Geldbetrag für einen bestimmten Zweck oder eine bestimmte Anforderung zu verwenden. Dies kann bedeuten, dass man einen bestimmten Betrag an Geld ausgeben oder investieren muss, um bestimmte Vorteile zu erhalten. Im Finanzbereich kann es auch bedeuten, dass man einen bestimmten Geldbetrag durch Handel oder Investitionen vermehren muss, um bestimmte Ziele zu erreichen. In jedem Fall bezieht sich der Begriff darauf, wie ein bestimmter Geldbetrag verwendet oder verwaltet wird, um ein bestimmtes Ziel zu erreichen. **
Welcher Betrag ist steuerfrei?
'Welcher Betrag ist steuerfrei?' ist eine wichtige Frage, die sich auf verschiedene Aspekte des Steuerrechts beziehen kann. Zum Beispiel bezieht sich diese Frage oft auf den steuerfreien Grundfreibetrag, der in Deutschland für das Einkommensteuerrecht gilt. Dieser Betrag ändert sich jedes Jahr und bezeichnet den Teil des Einkommens, der nicht versteuert werden muss. Darüber hinaus kann die Frage auch auf steuerfreie Einkünfte wie Kindergeld, Schenkungen oder Erbschaften abzielen. Es ist wichtig, sich über die aktuellen Regelungen und Beträge zu informieren, um steuerliche Vorteile optimal nutzen zu können. **
Welcher Betrag ist meldepflichtig?
"Welcher Betrag ist meldepflichtig?" ist eine wichtige Frage im Zusammenhang mit Geldtransaktionen, insbesondere wenn es um die Einhaltung von Geldwäschevorschriften geht. In vielen Ländern gibt es eine gesetzliche Meldepflicht für Transaktionen über einem bestimmten Betrag, um die Herkunft von Geldern zu überprüfen und verdächtige Aktivitäten zu erkennen. Dieser Betrag variiert je nach Land und kann sowohl für Bargeldtransaktionen als auch für elektronische Überweisungen gelten. Es ist wichtig, sich über die geltenden Vorschriften und Meldepflichten zu informieren, um mögliche rechtliche Konsequenzen zu vermeiden. Letztendlich dient die Meldepflicht dazu, die Integrität des Finanzsystems zu schützen und illegale Aktivitäten zu bekämpfen. **
Top-Angebote
Produkte zum Begriff Betrag:
-
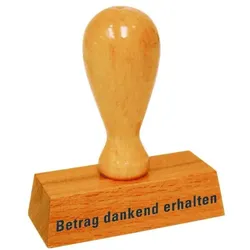
Colop Textstempel »Betrag dankend erhalten« braun, 4.5x6.5x1.5 cmTextstempel »Betrag dankend erhalten«, selbstfärbend: Nein, Stempel-Gestaltung: ein Text, Text des Stempels: Betrag erh., Höhe: 65 mm, Farbe: holzfarben, Tiefe: 15 mm, Material: Holz, max. Anzahl der Druckzeilen: 1 Zeile(n), Breite: 45 mm, Schreibfarbe des Stempels: abhängig von Stempelfarbe des Kissens, Abmessung der Stempelfläche: 50 / 10 mm, Stempeltext austauschbar: Nein, Stempelkissen austauschbar: Ja, Versenden/Stempel/Textstempel3,15 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
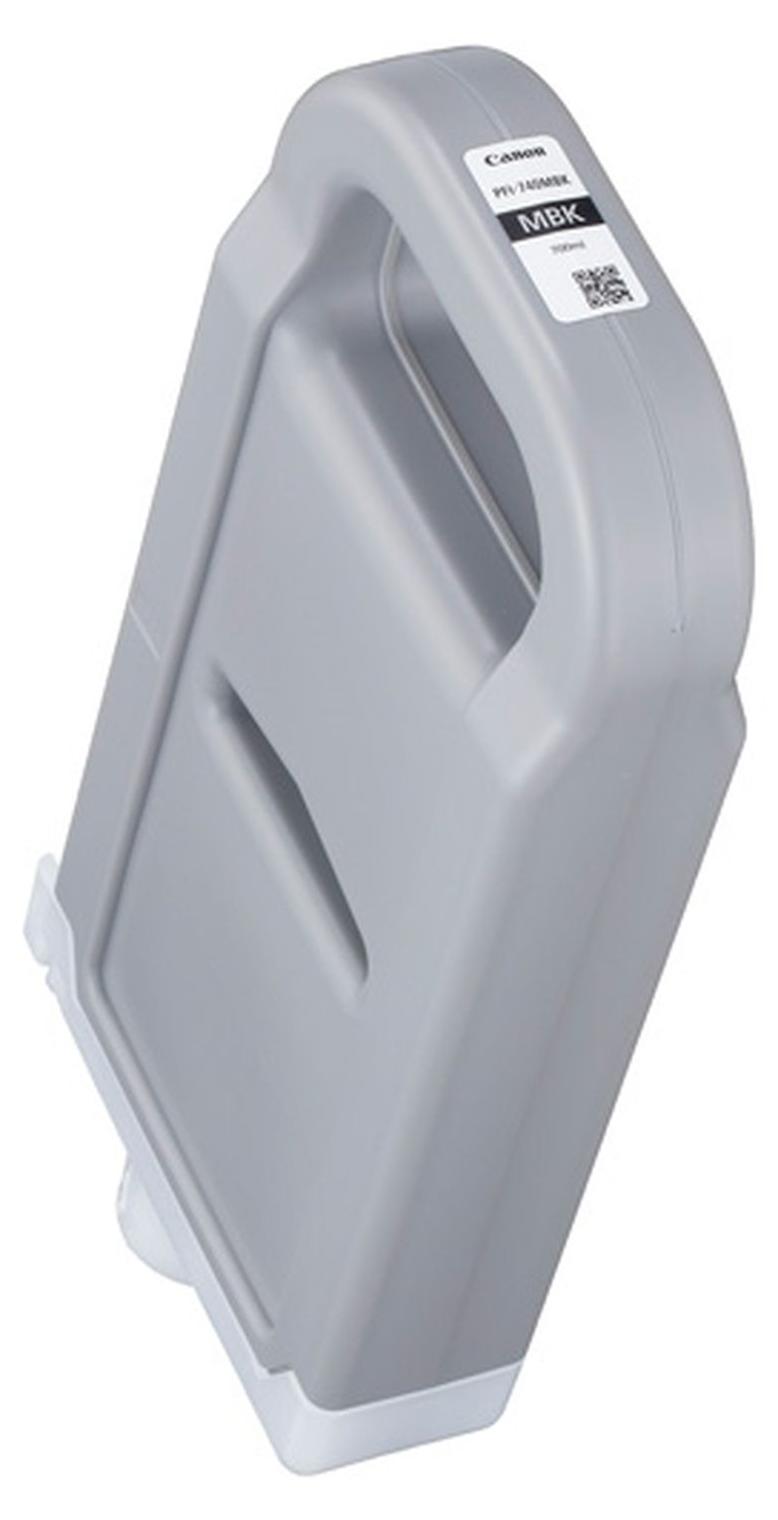
Canon PFI-740 MBK, Ultra hohe Rendite, Schwarz, Tinte auf Farbstoffbasis, 700 ml, 1 Stück(e), EinzelpackungTyp:OriginalDruckfarben:SchwarzMarkenkompatibilität:CanonVersorgungstyp:EinzelpackungKompatibilität:imagePROGRAF TZ-30000MFPMenge pro Packung:1 Stück(e)Schwarzer Tintentyp:Tinte auf FarbstoffbasisDrucktechnologie:TintenstrahldruckerAnzahl der schwarzen Tintenpatronen:1Volumen schwarze Tinte:700 mlTintenpatronenkapazität:Ultra hohe RenditeTintentyp:Tinte auf FarbstoffbasisMenge pro Behälter:1 Stück(e)Produktfarbe:Grau Allgemeine InformationenHersteller:Canon, IncHersteller-Artikelnummer:4768C001Hersteller-Webseite:Marke:CanonProduktreihe:PFIModell:PFI-740 MBKProduktbezeichnung:PFI-740 MBK TintenpatroneOriginalAnzahl in Packung:1er PackProdukttyp:TintenpatroneTechnische InformationenAnzahl Teile:1Druckverfahren:TintenstrahlFarbdruck:Schwarz mattTintenmenge:700 mLSonstigesUnterstützte Geräte:Drucker VerbrauchsmaterialArt des VerbrauchsmaterialsTintenbehälterDrucktechnologieTintenstrahlFarbeMattschwarz (pigmentiert)Enthaltene Menge.Packung mit 1 StückFassungsvermögen700 mlKompatibilitätsin393,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Betrag?
Was genau meinst du mit "Ist Betrag?"? Möchtest du wissen, ob es um eine bestimmte Geldsumme geht oder ob es um einen anderen Betrag geht? Könntest du bitte mehr Kontext geben, damit ich dir besser helfen kann? Es wäre hilfreich zu wissen, worauf sich deine Frage bezieht, damit ich dir die passende Antwort geben kann. Bitte kläre mich genauer auf, damit ich dir angemessen antworten kann. **
-
Ist der Betrag des Produkts gleich dem Betrag beider Faktoren?
Nein, der Betrag des Produkts ist nicht zwangsläufig gleich dem Betrag beider Faktoren. Der Betrag des Produkts hängt von den Werten der Faktoren ab und kann größer oder kleiner sein als die Summe der Beträge der beiden Faktoren. **
-
Welcher Betrag zollfrei?
Welcher Betrag ist zollfrei, wenn man Waren aus dem Ausland einführt? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Ursprungsland der Ware, dem Wert der Ware und den geltenden Zollbestimmungen. In vielen Ländern gibt es einen bestimmten Betrag, bis zu dem Waren zollfrei eingeführt werden können. Dieser Betrag variiert je nach Land und kann sich auch je nach Art der Ware unterscheiden. Es ist wichtig, sich vor dem Import von Waren über die aktuellen Zollbestimmungen zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Welcher Betrag GWG?
Welcher Betrag GWG bezieht sich auf die Grenze für geringwertige Wirtschaftsgüter, die steuerlich geltend gemacht werden können. Diese Grenze liegt aktuell bei 800 Euro netto pro Wirtschaftsgut. Alles was darunter liegt, kann im Jahr der Anschaffung vollständig als Betriebsausgabe abgesetzt werden. Diese Regelung dient dazu, den Verwaltungsaufwand für Unternehmen zu reduzieren und kleinere Anschaffungen steuerlich zu erleichtern. Es ist wichtig, die Regelungen für geringwertige Wirtschaftsgüter genau zu beachten, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Betrag
-
Warum ist der Betrag von a minus b kleiner als der Betrag von a minus der Betrag von b?
Der Betrag von a minus b ist kleiner als der Betrag von a minus der Betrag von b, weil der Betrag von b immer kleiner oder gleich dem Betrag von a ist. Wenn man b vom Wert von a abzieht, wird der Unterschied kleiner, als wenn man nur den Betrag von b vom Betrag von a abzieht. **
-
Was bedeutet Betrag umsetzen?
"Was bedeutet Betrag umsetzen?" kann sich auf verschiedene Situationen beziehen, je nach Kontext. Im Allgemeinen bezieht sich der Begriff darauf, einen bestimmten Geldbetrag für einen bestimmten Zweck oder eine bestimmte Anforderung zu verwenden. Dies kann bedeuten, dass man einen bestimmten Betrag an Geld ausgeben oder investieren muss, um bestimmte Vorteile zu erhalten. Im Finanzbereich kann es auch bedeuten, dass man einen bestimmten Geldbetrag durch Handel oder Investitionen vermehren muss, um bestimmte Ziele zu erreichen. In jedem Fall bezieht sich der Begriff darauf, wie ein bestimmter Geldbetrag verwendet oder verwaltet wird, um ein bestimmtes Ziel zu erreichen. **
-
Welcher Betrag ist steuerfrei?
'Welcher Betrag ist steuerfrei?' ist eine wichtige Frage, die sich auf verschiedene Aspekte des Steuerrechts beziehen kann. Zum Beispiel bezieht sich diese Frage oft auf den steuerfreien Grundfreibetrag, der in Deutschland für das Einkommensteuerrecht gilt. Dieser Betrag ändert sich jedes Jahr und bezeichnet den Teil des Einkommens, der nicht versteuert werden muss. Darüber hinaus kann die Frage auch auf steuerfreie Einkünfte wie Kindergeld, Schenkungen oder Erbschaften abzielen. Es ist wichtig, sich über die aktuellen Regelungen und Beträge zu informieren, um steuerliche Vorteile optimal nutzen zu können. **
-
Welcher Betrag ist meldepflichtig?
"Welcher Betrag ist meldepflichtig?" ist eine wichtige Frage im Zusammenhang mit Geldtransaktionen, insbesondere wenn es um die Einhaltung von Geldwäschevorschriften geht. In vielen Ländern gibt es eine gesetzliche Meldepflicht für Transaktionen über einem bestimmten Betrag, um die Herkunft von Geldern zu überprüfen und verdächtige Aktivitäten zu erkennen. Dieser Betrag variiert je nach Land und kann sowohl für Bargeldtransaktionen als auch für elektronische Überweisungen gelten. Es ist wichtig, sich über die geltenden Vorschriften und Meldepflichten zu informieren, um mögliche rechtliche Konsequenzen zu vermeiden. Letztendlich dient die Meldepflicht dazu, die Integrität des Finanzsystems zu schützen und illegale Aktivitäten zu bekämpfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.